ערבות חוק המכר היא הבטוחה הבנקאית לכספי רוכש הדירה. המדריך שלהלן מתמקד בנוסח הערבות, במקרים שבהם ניתן לממשה ובעלותה. ליתר החלופות להבטחת השקעות. ללוח התשלומים ברכישת דירה.
חוק המכר דירות – הבטחת השקעות, נועד להבטיח את השקעותיהם של רוכשי הדירות ולמנוע מצב בו קונים ישלמו עבור הדירה אך הדירה לא תימסר לידיהם. בין היתר, החוק מבטיח את השקעותיהם של רוכשים באמצעות מנגנון הערבויות הבנקאיות. כיצד ערבות לפי חוק המכר מבטיחה את השקעותיהם של רוכשים? אילו תשלומים יוכלו קבלנים לגבות עוד לפני המצאת ערבות בנקאית? המשיכו לקרוא ומצאו את כל התשובות.
ערבות חוק המכר – מה זה אומר?
חוק המכר דירות (הבטחת השקעות) מגן על רוכשי דירות מקבלנים, מפני מצב של אבדן השקעותיהם. הצורך בהגנה שכזו, נובע מאופי עסקאות הנדל"ן הנערכות בישראל בין קבלנים לבין רוכשי הדירות והסיכון של קבלנים לפשוט רגל ובכך להטיל הפסדים משמעותיים לקונים.
כידוע, רובן המוחלט של דירות יד ראשונה בישראל נמכרות עוד לפני שהושלמה בנייתן. הקבלנים לא מחכים להשלמת הבנייה כדי לשווק את הדירות, אלא מוכרים אותן כאשר הדירות עדיין "דירות על הנייר".
שיווק הדירות ממשיך לאורך הבנייה ועל פי רוב כל הדירות, או לפחות רובן המוחלט של הדירות נמכרות הרבה לפני שהדירות עומדות על תילן ומוכנות לאכלוס, ובכך מרבית הרוכשים מחליטים על קניית דירה מקבלן בטרם הסתיימה הבנייה.
מציאות זו, בה הדירות נמכרות לפני שעוד יש דירה בפועל, יוצרת סיכון ממשי עבור הרוכשים. הרוכשים נוטלים על עצמם סיכון משמעותי מאוד שהקבלן לא יצליח להשלים את הבנייה והדירה שרכשו לא תימסר לידיהם. חוק המכר דירות – הבטחת השקעות נחקק במטרה להפחית את הסיכון האמור. החוק מחייב את הקבלנים להבטיח את השקעותיהם של הרוכשים ולמנוע מצב בו אם הם לא יצליחו להשלים את הבנייה, כספם של הקונים ירד לטמיון.
הבטחת ההשקעות באמצעות ערבות
דרך המלך עבור הקבלנים להבטיח את השקעות הרוכשים, היא באמצעות ערבות בנקאית. הקבלן ימסור לרוכשי הדירות ערבות בנקאית, המבטיחה כי במקרה בו הבנייה לא תושלם והדירה לא תימסר לידי הרוכשים, הבנק יערוב לכספם וישיב להם את השקעתם.
אם כן, ערבות חוק המכר הינה מנגנון להבטחת השקעות הרוכשים. הבנק מעניק לקוני הדירות ערבות, לפיה במידה שהקבלן לא ימסור להם את הדירה הבנק יהיה ערב לכך שהקבלן ישיב לרוכשים את הכספים ששילמו לו.
החל מ-30.9.2026, במסגרת חוק ההסדרים לשנת 2026, הורחבה רשימת הגופים הרשאים לתת ערבות לפי סעיף 2(1) לחוק: מלבד בנקים, גם "נותן ערבות אחר" – בעל רישיון מורחב למתן אשראי, בעל רישיון מורחב למתן שירותי פיקדון ואשראי, נותן שירותי תשלום יציבותי או מבטח – בכפוף לפיקוח ולדרישות הון ונזילות.
ערבות חוק המכר לפי סעיף 2 (1) לחוק המכר דירות הבטחת השקעות
סעיף 2 לחוק המכר הבטחת השקעות מסדיר את הבטחת השקעותיהם של רוכשי הדירות מהקבלן.
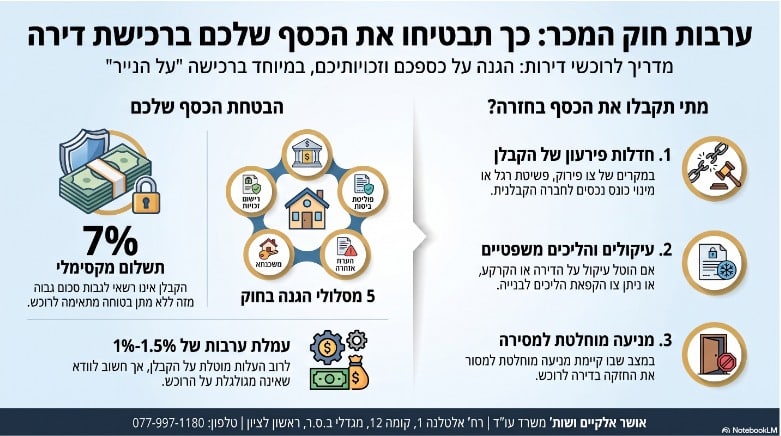
על פי הסעיף, קבלן לא יוכל לגבות יותר מ-7% ממלוא מחירה של הדירה, עד אשר יבטיח את השקעותיהם של הקונים. הסעיף מציע 5 מסלולים להבטחת השקעות הרוכשים. 5 המסלולים הם:
- מסירת ערבות בנקאית לקונה
- רכישת פוליסת ביטוח להשקעות הקונים
- רישום משכנתא לטובתם של הקונים או לטובת חברת נאמנות מוסכמת
- רישום הערת אזהרה במרשם לטובת הקונים
- רישום זכויות המקרקעין על שמם של הרוכשים בטאבו
חמשת מסלולי הבטחת ההשקעות הם מסלולים לגיטימיים, אולם הם שונים מאוד זה מזה. תקנות חוק המכר אף קובעות כי במקרים בהם הקבלן יבטיח את ההשקעות שלא באמצעות ערבות חוק המכר או ביטוח, הקבלן יוכל לגבות תשלומים בהתאם להתקדמות בבנייה בלבד. מאחר שענייננו בערבות בחוק המכר, נפרט אודות החלופה הראשונה – ערבות בנקאית על פי סעיף 2(1) לחוק.
באילו מקרים תהיו זכאים לקבל את כספכם חזרה?
סעיף 2 (1) מורה כי קבלנים יוכלו להבטיח את השקעותיהם של הרוכשים באמצעות מסירת ערבות בנקאית לקונים. הבנק יתחייב לרוכשים כי במקרה בו הדירה לא תימסר להם, הוא יערב לכך שהקונים יקבלו את כספם בחזרה. הסעיף עצמו קובע באילו מצבים אי מסירת דירה תצדיק את פירעון הערבות.
ככל שהתרחש אחד מהתרחישים הבאים, הרוכשים יהיו זכאים להשבת כספם והבנק יהא ערב לכך:
- הוטל על הדירה או על הקרקע עליה היא נבנית עיקול
- הוטל צו הקפאת הליכים על הבנייה
- הוטל על הדירה צו לקבלת נכסים
- הוטל צו פירוק או למינוי כונס נכסים נגד הקבלן או בעל הקרקע
- נוצרה מניעה מוחלטת למסור את ההחזקה בדירה
אם כן, אלו הם המצבים בהם רוכשים יוכלו לדרוש את הכספים ששילמו בחזרה. חשוב לשים לב כי הפרת חוזה מכר לבדה אינה מהווה עילה להשבת הכספים וכן כי הבנק ערב להשבת התשלומים שקיבל הקבלן בלבד, והוא אינו ערב לתשלומי המע"מ של הקונים.
עלות ערבות בנקאית לפי חוק המכר – על מי זה חל?
ערבות בנקאית לפי חוק המכר עולה כסף. הבנק לא מעניק ערבות שכזו בחינם, שכן הבנק נוטל על עצמו סיכון משמעותי לפיו הוא זה שיצטרך לממן את החזר השקעותיהם של הרוכשים. לפי סעיף 3א לחוק, כל העמלות וההוצאות הכרוכות בהבטחת כספי הקונה חלות על המוכר (הקבלן). עם זאת, החוק מאפשר לקבוע בחוזה המכר שהמוכר משלם את ההוצאות בשביל הקונה, כאשר נותן הערבות מוציא קבלה על שם הקונה. בפועל, בחוזים רבים נקבע שהקונה מחזיר לקבלן את עלות הערבות, בדרך כלל בשיעור של כאחוז ממחיר הדירה, ולעיתים העלות מגולמת במחיר הדירה.
תשלום זה מגיע בפועל לבנק ולא לקבלן כתמורה לבנייה, ולכן לפי העמדה המקובלת אין להוסיף עליו מע"מ. אם דורשים מכם מע"מ על תשלום זה, או מבקשים מכם לשלם עלות ערבות בלי קבלה על שמכם, כדאי לבדוק זאת עם עו"ד מקרקעין.
יחד עם זאת, למרות שהחוק מחייב את הקבלן להוציא את הערבות הבנקאית, קבלנים מסוימים דורשים כי עמלת הערבות תוטל על הקונים. הם עושים זאת בדרכים חכמות ועקלקלות, ובכך מטילים עלות של בערך 1%-1.5% משווי הדירה על כתפי הרוכשים – סכום לא מבוטל בכל קנה מידה!
ערבות חוק המכר נוסח לדוגמא
חוק המכר דירות – הבטחת השקעות, מציע לרוכשים נוסח לדוגמא לערבות הבנקאית. קבלנים יוכלו למסור לרוכשי הדירות את הנוסח לדוגמה במקום להשקיע כל פעם ביצירת נוסח חדש לערבות הבנקאית. תוכלו למצוא את הנוסח המוסכם בתוספת לתקנות המכר, המופיעה בקישור המצורף.
משרד עו"ד אושר אלקיים
קונים דירה מקבלן? רוצים לוודא כי העסקה בטוחה והקבלן מסר ערבות לפי חוק המכר? פנו אלינו במשרד עו"ד אושר אלקיים. עו"ד אלקיים הוא משפטן וכלכלן העוסק בדיני מקרקעין ובליווי רוכשי דירות מקבלנים. עו"ד אלקיים וצוות המשרד ישמחו לבדוק את חוזה המכר ואת הבטוחות שהקבלן מעמיד, וללוות אתכם לאורך העסקה.