


מוכרים נכס מסחרי, חנות או משרד? חישוב מס השבח מצריך יותר מהפחתת מחיר הקנייה ממחיר המכירה. יש לבדוק את מועד הרכישה, זהות המוכר, ההוצאות המותרות והפחת, כדי להבין כמה יישאר בידיכם לאחר העסקה.
מהו מס שבח בנכס מסחרי?
מס שבח עוסק בשבח שנוצר במכירת זכות במקרקעין. חנות ומשרד אינם זכאים אוטומטית להטבות המיועדות לדירת מגורים מזכה. שיעור המס אינו אחיד בכל עסקה: זהות המוכר ותקופות הרכישה עשויות להשפיע עליו, ולנכס ותיק עשוי להידרש חישוב לפי תקופות.
בעסקאות מסוימות עולה גם שאלת סיווג הפעילות כעסק. ראו את ההסבר על מס הכנסה במקום מס שבח מקרקעין. יש לבדוק גם חבות מע״מ ומסים נוספים בהתאם לנסיבות; אין להסיק את כל החיובים משיעור מס שבח בודד.
חישוב מס שבח במכירת חנות
לפני מכירת חנות אוספים את הסכם הרכישה, נתוני ההשכרה, מסמכי ההשבחה והאסמכתאות להוצאות. אם החנות הושכרה, בוחנים את נתוני הפחת ואת אופן הדיווח לאורך תקופת ההחזקה. המחיר המבוקש במשא ומתן אינו משקף לבדו את התמורה נטו לאחר מס.
חישוב מס שבח במכירת משרד
גם במשרד יש לבחון מי מחזיק בזכות, כיצד שימש הנכס ומהם נתוני הרכישה והפחת. השימוש במשרד לצורך עסקי או השכרתו אינם מחליפים בדיקת מס פרטנית. כאשר קיים הסכם שכירות למשרד, רצוי לרכז גם את נתוני השכירות והדיווחים לצורך הבדיקה לקראת המכירה.
פחת בנכס מסחרי והשפעתו על השבח
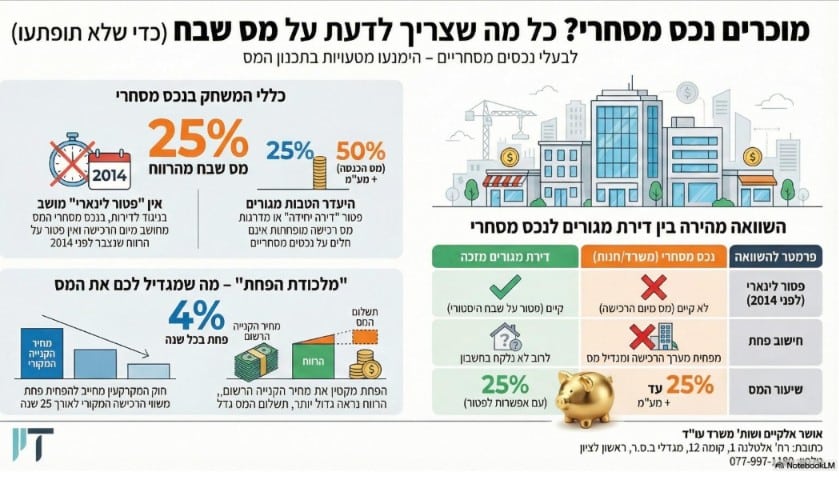
הפחת הרלוונטי לחישוב מפחית את יתרת שווי הרכישה, ולכן עשוי להגדיל את השבח. אין להניח שיעור של 4% על מלוא מחיר הנכס בכל מקרה. החישוב מצריך התאמה לנכס, לרכיבי העלות, לדין ולדיווחים שנעשו; גם שאלת פחת שלא נוכה בפועל מצריכה בדיקה.
דוגמה מספרית: כיצד הפחת משנה את בסיס המס?
נניח לצורך ההמחשה בלבד שנכס נרכש ב־1,500,000 ₪ ונמכר ב־2,000,000 ₪, וכי הפחת המצטבר הרלוונטי לחישוב הוא 60,000 ₪. בדוגמה זו מתעלמים מהצמדה, מהוצאות נוספות וממסים נוספים.
יתרת שווי הרכישה: 1,500,000 − 60,000 = 1,440,000 ₪.
השבח בדוגמה: 2,000,000 − 1,440,000 = 560,000 ₪.
בהנחה נוספת של שיעור מס 25% לצורך הדוגמה, המס יהיה 140,000 ₪, לעומת 125,000 ₪ ללא רכיב הפחת. 60,000 ₪ הוא נתון היפותטי מצטבר, ולא תוצאה של שיעור פחת אחיד או שנת החזקה אחת.
אילו הוצאות וניכויים בודקים במכירת חנות או משרד?
יש לבחון הוצאות מותרות כגון מס רכישה, שכר טרחה, תיווך והשבחות, בכפוף לתנאי הדין ולאסמכתאות. אין לנכות הוצאה פעמיים או להניח שכל הוצאת תפעול ותחזוקה מותרת בניכוי מהשבח. לצד ההוצאות נבדקות התאמות המדד.
דוגמה להוצאות ולהתאמות
נניח שההפרש הראשוני בין מחיר מכירת הנכס המסחרי למחיר רכישתו הוא 800,000 ₪. לצורך הדוגמה בלבד, נניח שהותרו מס רכישה של 100,000 ₪, הוצאות משפטיות ותיווך של 100,000 ₪, השבחות של 150,000 ₪ והתאמת מדד מפחיתה של 50,000 ₪, ללא פחת.
בדוגמה הפשוטה נותר שבח של 400,000 ₪. אם מניחים שיעור מס 25%, מתקבל מס של 100,000 ₪. בפועל יש לבדוק כל סכום, את מועדו ואת הזכאות לניכוי, ולשלב גם פחת אם הוא רלוונטי. הדוגמה אינה שומה לעסקה מסוימת.
האם הפטור הליניארי לדירת מגורים חל על נכס מסחרי?
החישוב הליניארי המוטב לדירת מגורים מזכה אינו חל רק משום שנכס נרכש לפני 2014. חנות או משרד מחייבים בדיקת סיווג ותנאים משלהם; אין להעביר אליהם באופן אוטומטי פטור של דירת מגורים. גם בדירת מגורים ההקלה מותנית בעמידה בדרישות הדין.
פריסת מס שבח במכירת חנות או משרד
בכפוף לתנאים, מוכר תושב ישראל יכול לבקש לחלק את השבח הריאלי לצורך חישוב המס על פני עד ארבע שנות מס או תקופת הבעלות הקובעת, לפי הקצרה, המסתיימות בשנת המכירה. זהו חישוב לפי שנות מס, ולא חלוקה אוטומטית של תשלום החוב לתשלומים. הכדאיות נבחנת לפי הכנסות, נקודות זיכוי וחובת הגשת הדוחות.
תכנון מכירת נכס מסחרי עם משרד עו״ד אושר אלקיים
תכנון לפני חתימה מאפשר לבדוק את נתוני המס, לרכז קבלות ואסמכתאות ולהעריך את התמורה נטו. משרד עו״ד אושר אלקיים מלווה עסקאות ומיסוי מקרקעין. צרו קשר לבחינת המכירה והמסמכים הרלוונטיים.
מקורות להרחבה: מדריך רשות המסים – חישוב השבח וניכויים, הקלות ופריסה. החישוב לעסקה מחייב בדיקה לפי הדין במועד המכירה.



